sábado, 7 de octubre de 2017

Casas del futuro: tecnología inteligente de gran calidad

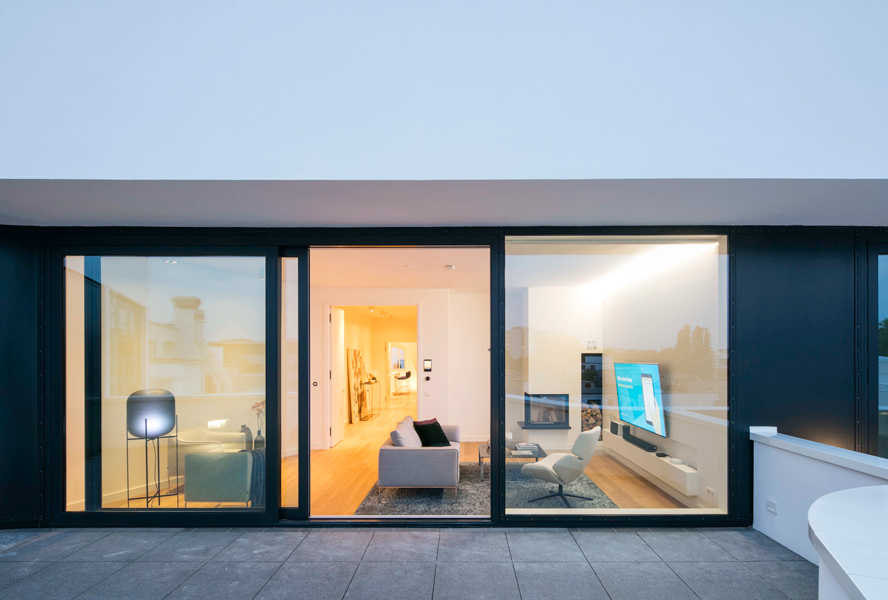
¿Cómo se imagina su casa ideal en el futuro? ¿Quizá con un mayordomo robot que cuelgue su chaqueta nada más entrar por la puerta? ¿O a lo mejor con un jardín que se riega solo? Con el increíble avance de la tecnología, ahora es posible imaginar un futuro más cómodo y eficiente para nuestros hogares.

Casas del futuro: tecnología inteligente de gran calidad


Una revolución moderna

Según Klaus Schwab, el fundador del Foro Económico Europeo, estamos al borde de la Cuarta Revolución Industrial. Argumenta que la primera revolución consistió en el uso del motor de vapor, la segunda en el uso de electricidad y la tercera en el uso de la informática y la electrónica. Actualmente, la cuarta revolución está en proceso de cambiar el mundo que conocemos usando la tecnología digital para fundir los límites entre el sector físico y el digital. Y aquí está la clave con la que funcionarán los hogares inteligentes del futuro: la combinación del Internet de las cosas y la inteligencia artificial.

Futura tecnología del hogar

En un futuro próximo, la tecnología del hogar estará personalizada de acuerdo con nuestras necesidades y preferencias únicas. Los hogares del futuro estarán equipados con sensores y conectados a redes digitales que nos permitirán interactuar mejor con nuestro entorno. Esto puede incluir desde electrodomésticos que se activan con la voz hasta regulaciones automáticas de la temperatura. Desde un punto de vista meramente estético, los hogares del futuro tendrán líneas elegantes y orgánicas inspiradas en la naturaleza. Esto confirma la tendencia actual cada vez más popular de usar una tecnología del hogar respetuosa con el medio ambiente. En veinte años, los hogares podrían ser totalmente sostenibles con el uso de placas solares integradas y materiales renovables como los hongos, destinados a ser los nuevos plásticos.

Beneficios de los hogares inteligentes

Muchas viviendas ya ofrecen algún grado de tecnología inteligente del hogar, como el termostato inteligente Nest o el sistema de iluminación Philips Hue. En los hogares inteligentes esto se llevará al próximo nivel al incluir la inteligencia artificial. Los dispositivos no solo utilizarán sensores para detectar los cambios en el entorno, sino que también tendrán un sistema de aprendizaje automático integrado para adaptar sus servicios a nuestros patrones de actividad. Por ejemplo, un frigorífico inteligente podrá pedir automáticamente un litro de leche cuando el que tengamos en la nevera esté a punto de caducar.

Ideas del hogar digital que aumentarán el valor de su propiedad

En los últimos años el hogar digital ha ganado en importancia en lo que respecta al valor de la propiedad. Desde frigoríficos a teteras, las viviendas de lujo hoy en día están repletas de aparatos inteligentes que usan diferentes niveles de conectividad para gestionar y hacer más cómoda su vivienda. Pero no se trata sólo de electrodomésticos. Al preguntarse uno mismo «¿Cómo aumento el valor de mi vivienda?», una de las respuestas se encuentra en este mundo de tecnología inteligente comunicativa y que reacciona.


Ideas del hogar digital que aumentarán el valor de su propiedad


Esta nueva ola de electrodomésticos no sólo está cambiando cómo definimos una propiedad de lujo, sino que mediante la integración de ideas del hogar digital en su vivienda podría aumentar rápidamente el precio que puede pedir.

Mantenimiento digital del jardín

El concepto de jardines autosuficientes que permanecen frondosos y cuidados sin un mantenimiento continuo no sólo es una idea bien atractiva para muchos propietarios. sino que también es una práctica idea para los dueños de segundas residencias. Las ideas del hogar digital han sobrepasado nuestras cuatro paredes y se están empleando en aspersores y sistemas de riego. Incluso cuando no hay nadie en casa, su césped y sus lechos de flores podrán regarse con un temporizador o desde la distancia, lo cual es ideal para cualquiera que tenga una vivienda vacacional o lleve una vida muy ajetreada. Los sistemas de goteo inteligente ayudan a regar macetas y lechos en varios niveles sin pasarse con el agua, de manera que su jardín siempre esté perfecto para las visitas a su propiedad. Instalar este tipo de tecnología atrae a compradores de gama alta que buscan un retiro de playa o de campo y por tanto es un detalle que aumenta el valor de la propiedad.

Cerraduras de última generación

Además de su cuidado jardín frontal y del atractivo exterior de su vivienda, lo siguiente en lo que se fijará un comprador potencial será la puerta delantera. Además de darle una capa de color (nosotros recomendaríamos un rojo ladrillo o verde bosque) y pulir bien la aldaba, otra manera de añadirle atractivo a su puerta es instalar cerraduras inteligentes. Como la mayoría de las ideas del hogar digital, este sistema de seguridad se conecta a su teléfono inteligente, desde el que se puede controlar. Esto no sólo le permite monitorear su vivienda mientras está fuera, sino que este sistema inteligente abre el cerrojo cuando usted se aproxima.
También tiene una práctica aplicación de libro de visitas que le permite dejar notas a medida para otros visitantes. Esta es una manera estupenda de comunicarse con su consultor inmobiliario cuando esté realizando visitas.

Iluminación que reacciona

La iluminación es una parte esencial de la presentación de la vivienda, y si se hace bien puede aumentar el valor de la propiedad. No obstante, esto no solo es cuestión de crear un cierto ambiente. Las ideas del hogar digital relativas a la iluminación incluyen modelos de exteriores y de interiores que se pueden encender y ajustar remotamente e incluso se pueden autoajustar según la hora del día. Puesto que también hacen las veces de medidas de seguridad haciendo que parezca que hay alguien en casa, muchos compradores potenciales que viajan con regularidad buscan propiedades con estas características ya instaladas.
Cuando uno se pregunta «¿Cómo incremento el valor de mi vivienda?» es hora de consultar a un profesional. Diríjase a nuestra página de búsqueda residencial para tantear viviendas similares en el marcado. Cuando esté listo para salir a la venta, Engel & Völkers le podrá asesorar sobre las mejores estrategias para una venta fácil

lunes, 2 de octubre de 2017

El 21,63% DE LAS VENTAS SON POR HERENCIA INMOCAT

SI QUIERES MAS INFORMACIÓN DE COMO TE PUEDE AFECTAR .
SOLICITAMOS LA GUÍA DE COMO GESTIONAR LAS HERENCIAS , QUE INMOCAT A CREADO PARA TI

jueves, 28 de septiembre de 2017

Inmocat te enseña Cómo heredar una vivienda y no arruinarse en el intento


Las renuncias a recibir una vivienda como herencia han ido en aumento porque el impuesto de sucesiones exige abonar entre un 10 % y un 35 % de su valor

Durante los últimos años, las renuncias a recibir una vivienda como herencia han ido en aumento. La principal razón es que el impuesto de sucesiones supone que, para aceptar la vivienda se tenga que abonar entre un 10 % y un 35 % de su valor, dependiendo de lo cercano que sea el familiar. Desde Inmocat servicios inmobiliarios nos dan consejos para prevenir esta situación y, si ya hemos heredado, dos opciones para los que no puedan asumir el gasto.

3 medidas preventivas

Antes de que llegue el momento en que los herederos tengan que pagar, podemos tomar en vida algunas medidas que nos pueden servir para reducir los impuestos de sucesión.

1. Donar en vida: Una de las opciones que tenemos para no pagar tanto al heredar una vivienda es donar en vida. Esta opción también está sujeta a tributación, pero probablemente sea un gasto menor que abonar el impuesto de sucesión. Sin embargo, desde el comparador advierten de que esta medida no supone un ahorro en todos los casos, por lo que es recomendable que un experto en la materia haga un estudio y determine cuál es la mejor opción.

2. Dividir la herencia: Teniendo en cuenta que cuanto más patrimonio se herede más se paga, es lógico pensar que cuanto más se divida la herencia, más impuestos se ahorrarán. Por ejemplo, es mejor dejar una casa al cónyuge y todos sus hijos en vez de solo al cónyuge. De esta forma, también se podrá limitar el uso de la vivienda de algunos herederos, por ejemplo, para que no se deshagan del inmueble hasta que otro heredero fallezca.

3. Mayor parte a menores o discapacitados: Los que menos impuestos pagan al recibir una herencia son los menores de edad y las personas discapacitadas. Por ello, si se deja una herencia con mayor parte a ellos que a otros herederos, podremos reducir muchísimo el gasto que la operación supone.

Dos medidas si ya hemos heredado la vivienda

En el caso de que ya se haya heredado la vivienda, pero no se puedan pagar de una sola vez todos los impuestos que se corresponden, disponemos de dos alternativas para no tener que acabar renunciando al inmueble.

1. Pagar la deuda a plazos: Para no tener que desembolsar los gastos de golpe, se puede solicitar devolverla en cuotas durante un máximo de cinco años o, incluso, que se nos aplace el pago. Sin embargo, para acogernos a esta opción hay que solicitarlo antes de que hayan transcurrido cinco meses desde el fallecimiento y que la herencia líquida percibida no sea suficientemente grande como para pagar los impuestos.


2. Acudir a un intermediario financiero o al banco: Si no se puede asumir de ninguna manera el pago, pero tampoco se quiere renunciar a la vivienda, la última opción es solicitar un préstamo con garantía hipotecaria (solo en caso de disponer de un inmueble en propiedad ya pagado) o un préstamo personal. Podemos encontrar intermediarios financieros que conceden préstamos hipotecarios de entre el 30 % y el 40 % del valor del inmueble, con plazos largos que pueden llegar a los 15 años. Sin embargo, el interés de estos préstamos suele ser más alto que el de las hipotecas y otros préstamos personales. Por el contrario, si la situación económica personal es buena, se puede solicitar un préstamo al banco, que resultará más barato.
Las renuncias a recibir una vivienda como herencia han ido en aumento porque el impuesto de sucesiones exige abonar entre un 10 % y un 35 % de su valor

Durante los últimos años, las renuncias a recibir una vivienda como herencia han ido en aumento. La principal razón es que el impuesto de sucesiones supone que, para aceptar la vivienda se tenga que abonar entre un 10 % y un 35 % de su valor, dependiendo de lo cercano que sea el familiar. Desde Inmocat servicios inmobiliarios nos dan consejos para prevenir esta situación y, si ya hemos heredado, dos opciones para los que no puedan asumir el gasto.

3 medidas preventivas

Antes de que llegue el momento en que los herederos tengan que pagar, podemos tomar en vida algunas medidas que nos pueden servir para reducir los impuestos de sucesión.

1. Donar en vida: Una de las opciones que tenemos para no pagar tanto al heredar una vivienda es donar en vida. Esta opción también está sujeta a tributación, pero probablemente sea un gasto menor que abonar el impuesto de sucesión. Sin embargo, desde el comparador advierten de que esta medida no supone un ahorro en todos los casos, por lo que es recomendable que un experto en la materia haga un estudio y determine cuál es la mejor opción.

2. Dividir la herencia: Teniendo en cuenta que cuanto más patrimonio se herede más se paga, es lógico pensar que cuanto más se divida la herencia, más impuestos se ahorrarán. Por ejemplo, es mejor dejar una casa al cónyuge y todos sus hijos en vez de solo al cónyuge. De esta forma, también se podrá limitar el uso de la vivienda de algunos herederos, por ejemplo, para que no se deshagan del inmueble hasta que otro heredero fallezca.

3. Mayor parte a menores o discapacitados: Los que menos impuestos pagan al recibir una herencia son los menores de edad y las personas discapacitadas. Por ello, si se deja una herencia con mayor parte a ellos que a otros herederos, podremos reducir muchísimo el gasto que la operación supone.

Dos medidas si ya hemos heredado la vivienda

En el caso de que ya se haya heredado la vivienda, pero no se puedan pagar de una sola vez todos los impuestos que se corresponden, disponemos de dos alternativas para no tener que acabar renunciando al inmueble.

1. Pagar la deuda a plazos: Para no tener que desembolsar los gastos de golpe, se puede solicitar devolverla en cuotas durante un máximo de cinco años o, incluso, que se nos aplace el pago. Sin embargo, para acogernos a esta opción hay que solicitarlo antes de que hayan transcurrido cinco meses desde el fallecimiento y que la herencia líquida percibida no sea suficientemente grande como para pagar los impuestos.


2. Acudir a un intermediario financiero o al banco: Si no se puede asumir de ninguna manera el pago, pero tampoco se quiere renunciar a la vivienda, la última opción es solicitar un préstamo con garantía hipotecaria (solo en caso de disponer de un inmueble en propiedad ya pagado) o un préstamo personal. Podemos encontrar intermediarios financieros que conceden préstamos hipotecarios de entre el 30 % y el 40 % del valor del inmueble, con plazos largos que pueden llegar a los 15 años. Sin embargo, el interés de estos préstamos suele ser más alto que el de las hipotecas y otros préstamos personales. Por el contrario, si la situación económica personal es buena, se puede solicitar un préstamo al banco, que resultará más barato.


No cometas los errores de tus padres: nueve consejos para pedir un crédito hipotecario inmocat

Creative commons

El gasto más importante en la vida de una pareja se debe afrontar con el ojo puesto en los errores del pasado. La generación que entre los años 90 y 2000 tenía de 30 a 40 años, se entrampó en una galaxia de hipotecas. Y luego lo sufrió.
Ahora sus hijos juegan con la idea de casarse y pedir una hipoteca para comprar un piso. Estos son los comportamientos que hay que evitar, y que nos llevaron a la mayor crisis financiera que se recuerda:
  1. Cuidado con los préstamos variables. La generación que se endeudó en los 80, pedía créditos a interés fijo porque era lo que había y porque se protegían de la inflación. En cambio la de los 90 y 2000 (tus padres) se fue a los variables porque no había inflación. Pero es una trampa. La inflación puede volver como lo hizo justo antes de que estallara la crisis. Los créditos a interés fijo garantizan la misma cuota contra viento y marea.
  2. La cuota mensual no debe pasar del 40% de tus ingresos. Por mucho que el banco te preste, tú debes controlar tus gastos y los imprevistosEs mejor vivir de alquiler que entramparse en un crédito que te lleva el 50% y hasta el 60% de tus ingresos mensuales. No te dejes llevar por el optimismo económico. Por cierto, gracias a tu edad te pueden dar créditos hasta por 25 o 30 años. Eso bajará tu cuota mensual.
  3. Nada de crédito multidivisa. Fue una de las mayores meteduras de pata de aquella generación. Pedir hipotecas basadas en yenes japoneses, por ejemplo. Si el yen se debilitaba, venía muy bien al cambio porque se reducía tu mensualidad. Pero, ¿controlas tú el yen? Sucedió lo contrario: el yen se reforzó de modo que las cuotas mensuales de 900 euros se convirtieron en 2.000 euros y más. Una ruina.
  4. No entrampes a tu familia. Muchos jóvenes de la anterior generación usaron como avalistas a sus padres y a sus abuelos. Cuando llegó la crisis, no había forma de devolver el crédito porque se quedaron en paro. Entonces, los padres tuvieron que apechugar con la casa o el pisito. O los abuelos, hipotecar su pensión para pagar tu capricho. Apechuga tú con tu hipoteca.
  5. Lee el contrato hasta el final. La generación anterior se dedicó a pedir préstamos sin mirar los contratos. Que si hipotecas clip, que si hipotecas con cláusula suelo, que si hipotecas bonificadas… Pregunta a un experto o vete a las asociaciones de consumo. No firmes si no estás al 100% seguro.
  6. No vendas tu alma al banco. Muchos bancos exigen ciertas condiciones para conceder el crédito. Cuenta nómina, suscribir seguros de hogar, y otros productos… Algunas son lógicas como la cuenta nómina. Pero no tienes que suscribir su seguro del hogar o aceptar cierta tarjeta de crédito. Negocia cada condición duramente, para evitar sobre todo las comisiones. Pídelo todo por escrito.
  7. Exprime hasta el final las ayudasLas comunidades autónomas, los ayuntamientos y ahora el Estado conceden periódicamente ayudas para la compra de la vivienda. Infórmate de las ventajas y de las condiciones. Visita todas las oficinas del Estado, y navega por internet para no perderte ni una. Y comprueba lo que te puedes desgravar.
  8. No compres la casa de tus sueños (aún). La primera casa no debe ser la de tus sueños, sino la que te ayudará a montar tu familia. Es más barata, y la hipoteca será más barata. Quizá será algo pequeña cuando empieces a tener hijos, pero será la casa que te puedes permitir. Más tarde ya podrás acceder a una casa mejor.
  9. Hazte un buen seguro de vida. Cuando eres joven, los seguros de vida son muy baratos. Por 180 euros al año (por cada uno), puedes adquirir un seguro. En caso de un accidente que te imposibilite trabajar o si uno de los dos fallece, el seguro te cubrirá la hipoteca, y, quién sabe, incluso los estudios de tus hijos. Aprovéchalos porque tus padres se olvidaron de ese ‘detalle.
El último consejo que dan los expertos a quien esté pensando en contratar una hipoteca es analizar el mercado a través de comparadores online como el de idealista y buscar el mejor préstamo según su situación laboral y financiera.

Un juez condena a Caixabank a devolver todos los gastos hipotecarios a un cliente

El Juzgado de Primera Instancia número 28 de Barcelona ha dictaminado que Caixabank se haga cargo de los gastos de constitución de hipoteca y del impuesto de actos jurídicos documentados después de que una pareja denunciara a la entidad financiera en 2015. En total, el banco deberá devolver 5.237,43 euros más el interés legal y hacerse cargo de los costes del proceso. Esta resolución tiene un carácter diferenciador, debido a que menos juzgados están estimando clientes afectados por ello.

Resultado de imagen de imagen caixabank

Robots y humanos con exoesqueletos, los albañiles que construirán las casas del futuro

La robótica está invadiendo poco a poco nuestras casas, y no solo porque las máquinas quieran ayudarnos a realizar las tareas domésticas o porque sus metálicos brazos fabriquen algunos de nuestros mueblesLos autómatas también están llegando al sector de la construcción, que poco a poco incorpora innovaciones tecnológicas ya presentes en otros ámbitos.
Son varias las empresas que están promoviendo que los robots hagan las veces de albañiles para acelerar el ritmo de las obras o aumenten la seguridad y las capacidades de los trabajadores humanos en el futuro.

Robots albañiles

A día de hoy, existen numerosos proyectos que pretenden que los robots sean capaces de erigir edificios. La empresa australiana Fastbrick Robotic, por ejemplo, lleva tiempo desarrollando un modelo de camión equipado con un brazo robótico que será capaz de levantar los muros maestros de una casa en menos de dos días: coloca hasta 1.000 ladrillos en una sola hora.
Este vehículo-robot, bautizado como Hadrian X, será lanzado al mercado en 2019. Ahora bien, solo estará al alcance de las grandes empresas de construcción: su precio rondará los 2 millones de dólares (casi 1,7 millones de euros).

Foto: Ekso Bionics